آن عددِ سنواتی در گزارش حسابرسی، واقعاً چه میگوید؟
چرا دریافتنیِ راکد فقط یک «تیکِ گزارش» نیست — و چرا حتی وصولِ کاملش هم ممکن است زیان باشد.
سرِ یک پروندهی حسابرسی، یادداشت ساده است: «مطالباتِ سنواتیِ شرکت X ریال است که نسبت به آن تعیین تکلیف نشده.» عدد را مینویسند، میرود در گزارش، پرونده بسته میشود.
اما یک نکته: این بند در بسیاری از گزارشها تکرار میشود، بیآنکه کسی دربارهی پیامدهای واقعیاش حرف بزند. این را از تجربه میگویم؛ خودم سالها حسابرسی کردم و این بند را مینوشتیم — اما کمتر پیش میآمد بایستیم و بپرسیم «خب که چه؟ این عدد دقیقاً چه میگوید؟»
مشکل اینجاست که آن عدد، یک تیکِ تشریفاتی نیست. پشتش لایههایی پنهان است که حتی حرفهایها هم گاهی از کنارشان رد میشوند. بیایید بازشان کنیم.
آن یادداشت، نقطهی پایان نیست؛ شروعِ سه سؤال است
وقتی یک دریافتنی سالها راکد میماند، در واقع سه ادعای بنیادینِ صورتهای مالی را زیرِ سؤال میبرد:
- وجود: اصلاً این مطالبه واقعی است؟ پشتِ یک ماندهی کهنه گاهی یک فروشِ واقعی نیست — یک ثبتِ اصلاحنشده، یک برگشتِ ثبتنشده، یا بدتر، یک فروشِ صوری.
- ارزشیابی: اگر هم هست، به ارزشِ واقعی نشسته؟ مطالبهای که سه سال وصول نشده، احتمالاً دیگر به ارزشِ اسمیاش نمیارزد.
- انقطاع زمانی: اصلاً مالِ همان دورهای است که ثبت شده؟
حسابرس عدد را مینویسد؛ ولی کمتر کسی میگوید این عدد، یک علامتِ سؤالِ بزرگ روی سلامتِ دارایی است.
چرا کهنهبودن، هم دارایی و هم سودت را متورم میکند — و بعد پولِ واقعیات را میبَرد
اگر برای مطالبهی مشکوک ذخیرهی مطالبات مشکوکالوصول نگرفته باشی، دو اتفاقِ همزمان میافتد: داراییات بزرگتر از واقعیت نشان داده میشود، و سودت هم متورم است (چون هزینهی ذخیره شناسایی نشده).
تا اینجا را خیلیها میدانند. اما نکتهی پنهان این است: روی آن سودِ کاغذی، چیزهای واقعی پرداخت میکنی — مالیات، تقسیمِ سود، پاداشِ مدیران.
یعنی مطالبهای که هرگز وصول نشد، نهتنها پولش نیامد — بلکه باعث شد پولِ واقعی از شرکت خارج شود بابتِ سودی که اصلاً وجود نداشت. یک دارایی که روی کاغذ نشسته، در عمل به یک «موتورِ خروجِ نقد» تبدیل شده.
و حالا نکتهای که حتی حسابرس هم کمتر میداند: «قابلِوصول بودن» با «بدونِ زیان بودن» یکی نیست
اینجا قلبِ ماجراست — مخصوصاً در اقتصادِ تورمی. ذخیرهی مطالبات فقط یک ریسک را پوشش میدهد: آیا طرف پول را میدهد؟ (ریسکِ اعتباری). اما هیچکس برای ریسکِ دوم چیزی کنار نمیگذارد: آیا آن پول، وقتی برسد، هنوز ارزشی دارد؟
یک مطالبهی سهساله را فرض کن که ۱۰۰٪ وصول میشود. با تورمِ بالا، وقتی پولت را کامل گرفتی، در عمل شاید فقط ۲۰ تا ۳۰ درصدِ ارزشِ واقعیِ اولیه را پس گرفتهای. بقیهاش بیسروصدا تبخیر شده.
یک مثالِ ملموس: فرض کن سه سال پیش ۱ میلیارد تومان فروشِ نسیه داشتی، و امروز همان ۱ میلیارد تومان را کامل وصول میکنی. روی کاغذ، مطالبهات «۱۰۰٪ وصول شد». اما قدرتِ خریدِ این پول شاید معادلِ چند صد میلیون تومانِ زمانِ فروش باشد. یعنی از نظرِ حسابداری وصول شده، ولی از نظرِ اقتصادی بخشِ بزرگی از ارزشش از بین رفته — و این زیان، هیچجای دفترها ثبت نمیشود.
جدولِ سنی به ریالِ اسمی است؛ زیانِ تورمی را پنهان میکند. و نتیجهاش برای یک مدیرمالی تکاندهنده است: میتوانی ترازِ مطالباتی داشته باشی که «کاملاً سالم و قابلِوصول» است و همزمان هر ماه در حالِ ازدستدادنِ ارزشِ واقعی باشی. یعنی سرعتِ وصول، خودش یک اهرمِ سوددهی است — نه فقط برای مطالباتِ مشکوک، بلکه برای مطالباتِ خوب هم.
ضمناً: جدولِ سنیات ممکن است «آرایششده» باشد
دو ترفند که ترازِ سنی را ظاهراً تمیز نشان میدهند، بدونِ هیچ وصولِ واقعی:
- تخصیصِ FIFO دریافتها: اکثرِ سیستمها پولِ دریافتی را خودکار به قدیمیترین فاکتور میزنند. اگر مشتری مرتب کمی پرداخت کند (کمتر از خریدِ جدیدش)، فاکتورهای قدیمی مدام تسویه میشوند و چیزی «خیلی سنواتی» دیده نمیشود — درحالیکه بدهیِ کلش بزرگتر میشود.
- تبدیل به سفته/سند: یک مطالبهی معوقِ قدیمی را با گرفتنِ سفته به «اسنادِ دریافتنیِ جاری» منتقل میکنند → از سطلِ سنواتی غیب میشود و ساعتِ سن ریست میشود، بدونِ یک ریال وصول.
به همین دلیل، نگاهکردن به جدولِ سنی بهتنهایی کافی نیست؛ باید روندِ ماندهی کلِ هر مشتری را هم کنارش ببینی. اگر بدهیِ کلش ماهبهماه بزرگتر میشود، آن مشتری عقب افتاده — حتی اگر جدولِ سنی برق بزند.
پس یک سؤالِ کوچک ولی تیز بپرس: مطالباتِ «جاری»ام فروشِ واقعیِ جدید است، یا بدهیِ کهنهای که لباسِ نو پوشیده؟
و در نهایت: این اغلب یک مسئلهی «طراحیِ پاداش» است، نه حسابداری
ریشه را بزن: پاداشِ تیمِ فروش معمولاً روی فروشِ ثبتشده است، نه نقدِ وصولشده. پس سیستم ساختاراً مطالبهی راکد تولید میکند — فروشنده پاداشش را گرفت، و حالا واحدِ مالی باید دنبالِ پولی بدود که شاید هیچوقت نیاید. راهحلِ غیرمنتظره ساده است: پاداشِ فروش را به وصول گره بزن، نه به ثبتِ فروش.
«تعیین تکلیف» یعنی یک تصمیم — و ولکردن، بدترینِ آنهاست
«تعیین تکلیف» تشریفاتِ اداری نیست؛ انتخابِ آگاهانه بینِ چند مسیر است: وصول، مذاکره/تقسیط، ذخیرهگیری، یا حذف (با رعایتِ الزامات و آثارِ آن). و گزینهی پنهانی که اکثراً ناخواسته انتخاب میکنند: هیچکارینکردن. اما ولکردنش خودش یک تصمیم است — تصمیمی که هر سال صورتهای مالی را کمی غیرواقعیتر و نقدینگی را کمی قفلتر میکند.
راهِ درست، کالبدشکافیِ سالانه نیست؛ پایشِ مستمر است
حسابرسی کالبدشکافی است — بعد از مرگ میآید و میگوید چه شد. چیزی که جلوی مرگ را میگیرد، معاینهی منظم است.
بهجای اینکه منتظر بمانی سالی یکبار یک نفر کشفش کند:
- جدولِ سنیِ مطالبات را همیشه جلوی چشمت داشته باش (۰–۳۰، ۳۱–۶۰، ۶۱–۹۰، +۹۰ و سنواتی).
- به جابهجاییِ بینِ سطلها نگاه کن، نه فقط عکسِ لحظهای — مطالبهای که از ۳۰ به ۶۰ به ۹۰ میرود، خطرناکتر از ماندهی ثابتِ یک مشتریِ کندِ شناختهشده است.
- یک سیاستِ آستانهای بگذار: هر مطالبه که از سنِ مشخص گذشت، خودکار وارد فهرستِ بررسی شود.
- ماهانه تصمیم بگیر، نه سالانه.
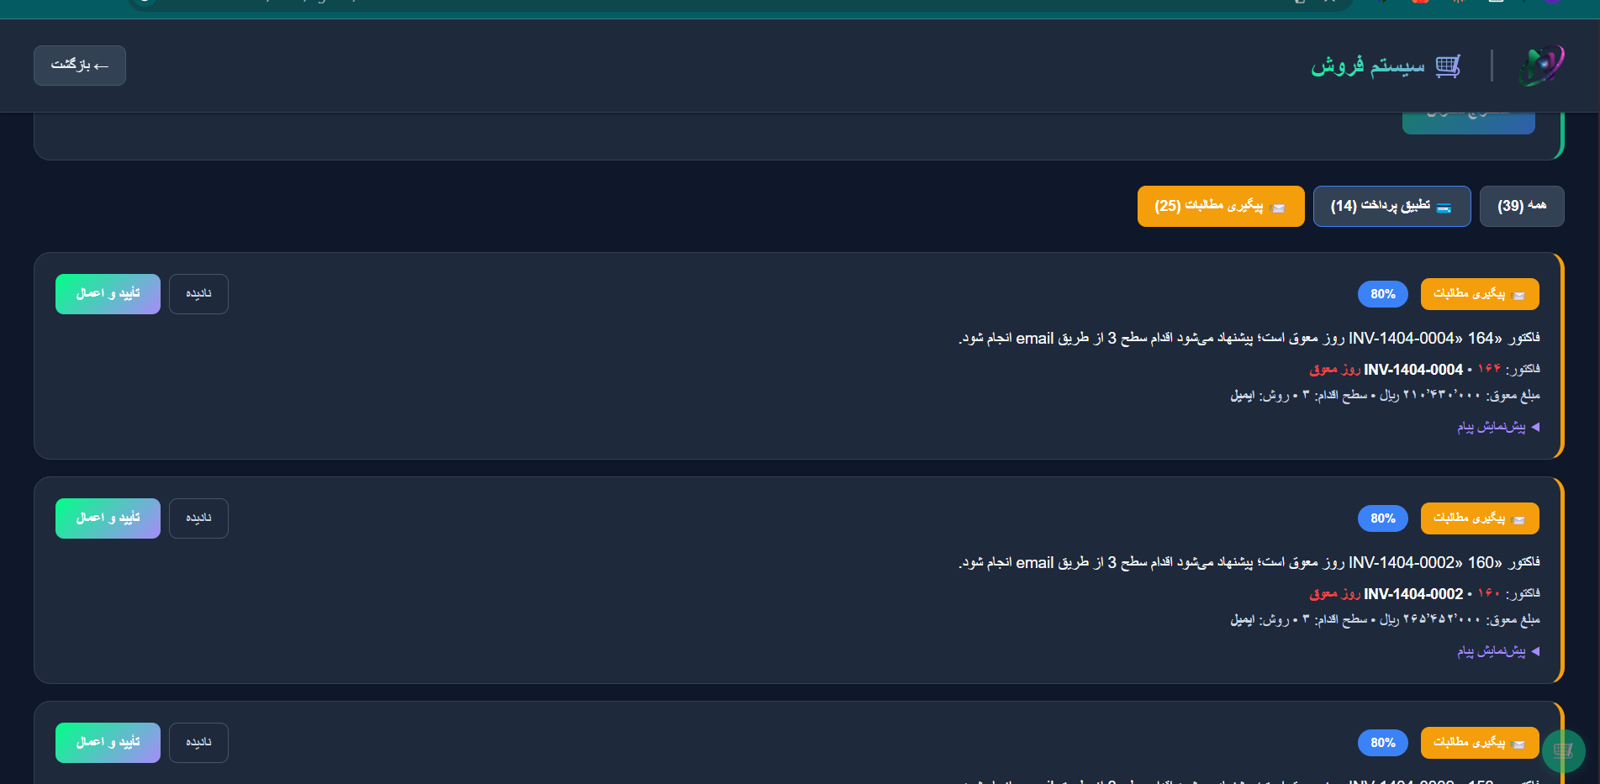
در نویرا دقیقاً همین پایشِ مستمر را خودکار کردیم: هر فاکتور که از سنِ مشخص بگذرد، سیستم روزهای معوقش را علامت میزند و سطحِ اقدام را پیشنهاد میدهد — خیلی پیش از آنکه کسی «اورکا» بگوید. اما حتی اگر ابزارت چیزِ دیگری باشد، اصل یکی است: این عدد را قبل از حسابرس پیدا کن.
شما در سازمانتان دریافتنیهای سنواتی را چطور رصد میکنید — منتظرِ گزارشِ حسابرس میمانید، یا سیستمی برای پایشِ مستمر دارید؟